文章目錄
強積金「對沖」安排已於 2025 年 5 月 1 日取消。現時(2026 年)僱員被解僱或離職時,如符合條件可領取長期服務金或遣散費;在 2025 年 5 月 1 日前入職的僱員,款額要分「轉制前」及「轉制後」兩部分計算。下文按勞工處《僱傭條例簡明指南》說明兩者的分別、領取條件、2026 年的計算方法和例子、上限及發放期限。
重點摘要
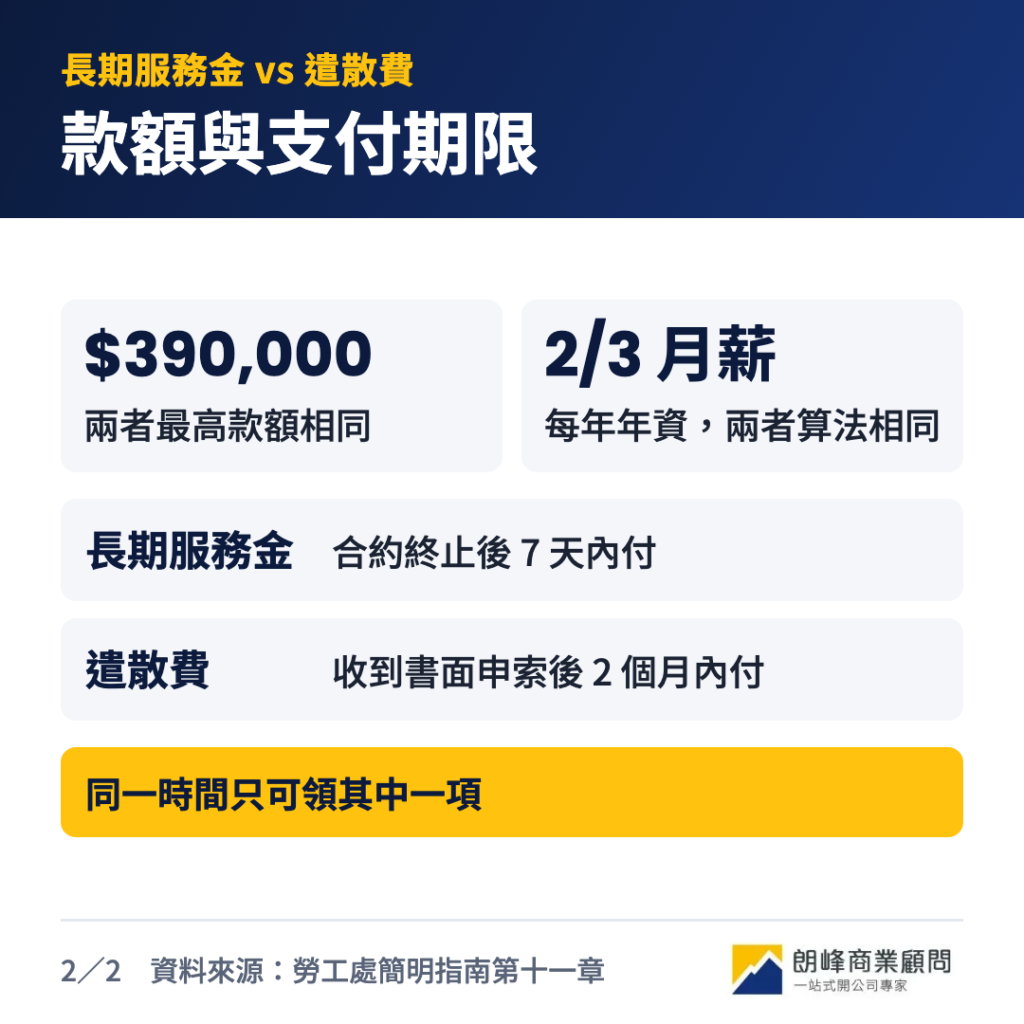
- 同一時間只可領取遣散費或長期服務金其中一項,兩者計算方法相同。
- 遣散費:連續受僱滿 24 個月,並因裁員或停工而離職;長期服務金:連續受僱滿 5 年,並符合指定情況。
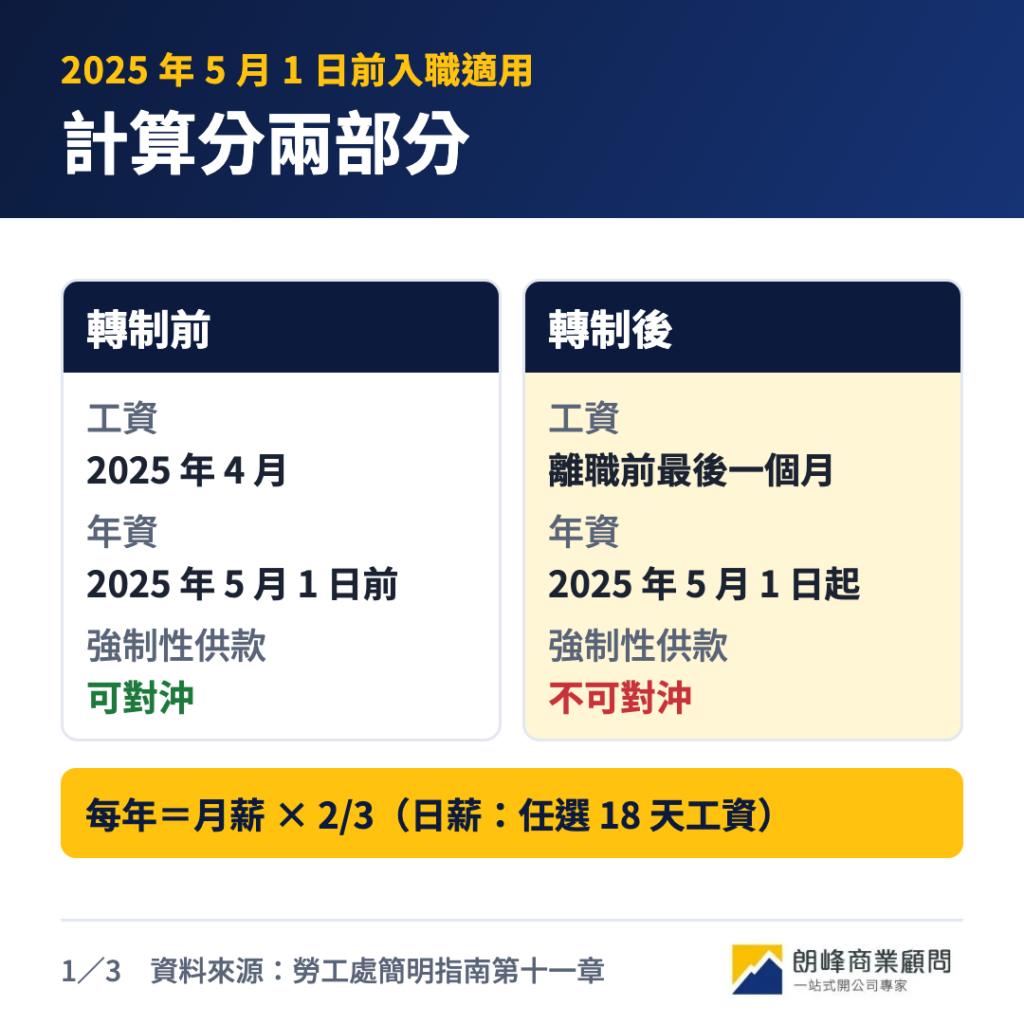
- 2025 年 5 月 1 日前入職的僱員,款額分轉制前、轉制後兩部分;強積金強制性供款只可對沖轉制前部分。
- 每年款額最多按 $15,000 計,總額上限 $390,000。
- 按《僱傭條例》支付的遣散費及長期服務金無須課薪俸稅。
長期服務金及遣散費
根據香港《僱傭條例》所訂立的勞工權益,讓僱員可在指定情況下因被公司解僱、裁員或停工可透過長期服務金和遣散費獲得一定賠償。
要注意:僱員在同一時間只可享有遣散費或長期服務金其中一項,兩者不能同時領取。
連續性合約是領取兩者的基本條件:僱員須連續受僱於同一僱主 4 星期或以上,並且每星期最少工作 17 小時;如某星期工作少於 17 小時,該星期連同之前三星期合共工作不少於 68 小時亦符合。這項規定由 2026 年 1 月 18 日起適用,之前的受僱期仍按每星期最少工作 18 小時計算。
長期服務金是什麼
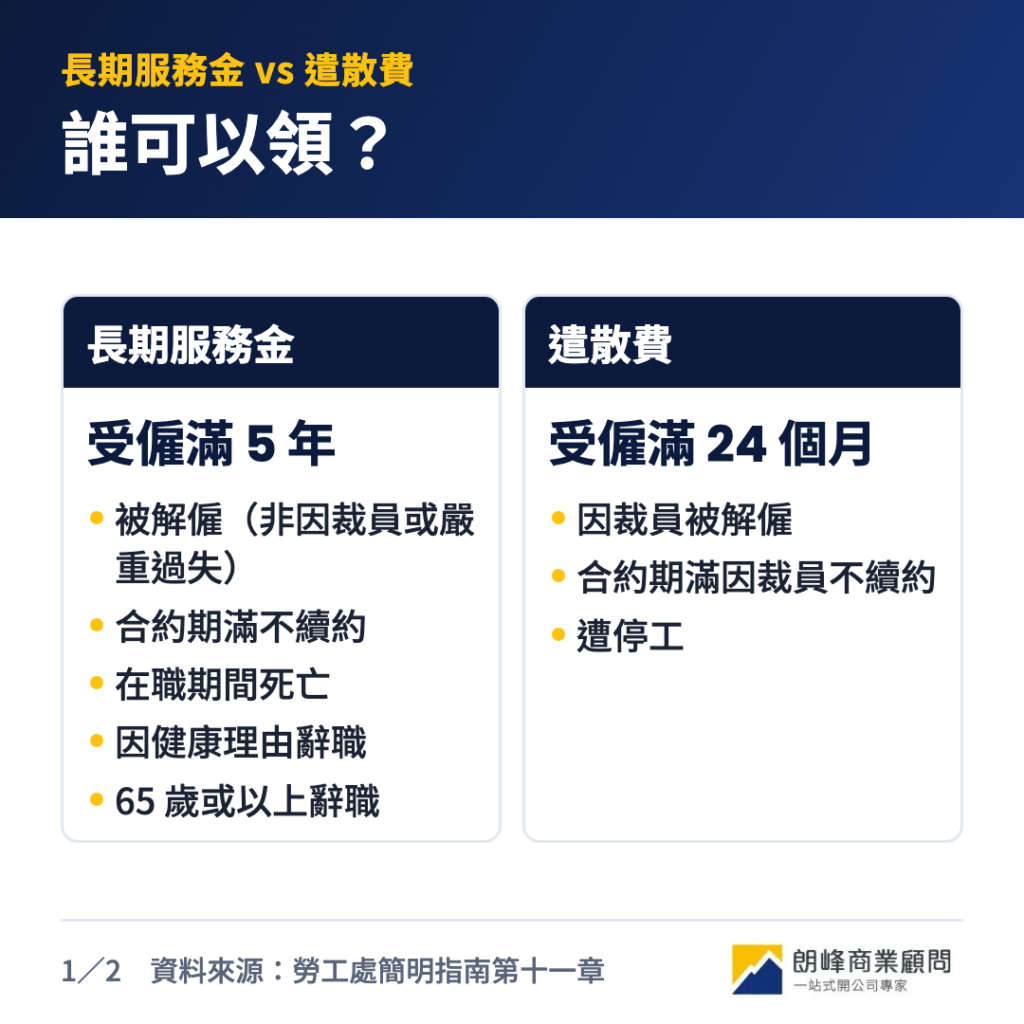
僱員根據連續性合約受僱不少於 5 年,則滿足長期服務金(Long Service Payment)基本資格,再符合五項條件中之一離職時,便可獲得長期服務金。
長期服務金領取條件
獲得長期服務金的條件︰
- 僱員非因裁員或犯嚴重過失而被即時解僱;
- 有固定期限的僱傭合約,在合約期滿後不獲續約;
- 僱員在職期間死亡;
- 獲註冊醫生或註冊中醫發出指定的證明書,證明永久不適合擔任現時的工作而辭職;
- 65歲或以上辭職。
*如果僱員在職期間死亡,合資格人士需要在僱員死亡後30天內填妥指定表格,向僱主申請領取長期服務金。
遣散費是什麼
遣散費(Severance Payment),僱員需根據連續性合約受僱不少於 24 個月,且被公司以裁員或停工等三個理由其中之一,便可獲得遣散費 作賠償金。
遣散費的領取條件
獲得遣散費的領取條件 :
- 因裁員而遭解僱;
- 在固定期限的合約期滿後,因裁員而不獲續約;
- 遭停工。
若僱員是因下列情況被解僱,將被視為因「裁員」而遭解僱:
- 僱主結束業務或準備結束營業;
- 僱主停止經營或準備停止經營在僱員受僱工作地點從事的業務;
- 僱主對僱員所擔任的工作或所受僱地點所擔任的擔任的工作需求量縮減或停止
如僱傭合約訂明僱員的報酬受僱主給予的工作量而定,像按單量或產量作報酬計算方式,而僱員沒有工作而沒有獲得工資總日數出現以下情況,將視為停工:
- 任何連續 4 個星期中,超過正常工作日數總和的一半
- 於任何連續 26 個星期中,超過正常工作天總數的三分一
正常工作日數並不包括閉廠、休息日、年假及法定假日等日數在內。
2026 年長期服務金與遣散費計算方法(取消強積金對沖後)
在了解計算方法前,要先知道「強積金對沖機制」,這影響了長期服務金與遣散費的計算方法:
取消 強積金對沖機制
以前如果員工被裁員或離職時符合條件,僱主需要支付遣散費或長期服務金,但可以用強積金(MPF)裡僱主的供款來「抵銷」一部分,也就是俗稱的「強積金對沖機制」。
立法會已於2022年6月9日通過《2022年僱傭及退休計劃法例(抵銷安排)(修訂)條例》,取消強積金「對沖」安排,並已於 2025 年 5 月 1 日(轉制日)起生效。
這表示由 2025 年 5 月 1 日起,僱主不能再用強積金強制性供款的累算權益,對沖僱員轉制後年資的遣散費或長期服務金,僱員因此可獲得較多實質補償。
取消對沖後仍可對沖的部分及政府資助
- 轉制前年資:轉制日前已受僱的僱員,其遣散費或長期服務金分為轉制前部分及轉制後部分。僱主仍可用強積金強制性供款的累算權益對沖轉制前部分,但不可對沖轉制後部分。
- 自願性供款及酬金:僱主的強積金自願性供款累算權益,以及按僱員服務年數支付的酬金,轉制後仍可用來對沖遣散費或長期服務金(轉制前及轉制後部分均可)。
- 政府資助:政府推出為期 25 年的「取消強積金『對沖』安排資助計劃」,僱主支付遣散費或長期服務金後,可就轉制後部分申請資助。
詳情可參考勞工處「取消強積金『對沖』安排」專頁;如需申請資助,可瀏覽取消強積金「對沖」安排資助計劃網站。
長期服務金與遣散費計算公式
長期服務金與遣散費的計算方法相同。如僱員在 2025 年 5 月 1 日前入職,而在 2025 年 5 月 1 日或之後被解僱(例如 2026 年被裁員),款額以 2025 年 5 月 1 日(轉制日)為界,分成兩部分計算:
| 僱員類別 | 轉制前部分(2025 年 5 月 1 日前的年資) | 轉制後部分(2025 年 5 月 1 日起的年資) |
|---|---|---|
| 月薪僱員 | 轉制日前最後一個月全月工資 × 2/3 × 轉制日前可追溯的服務年資 | 終止僱傭前最後一個月全月工資 × 2/3 × 轉制日起的服務年資 |
| 日薪或件薪僱員 | 轉制日前最後工作的 30 個正常工作日中,由僱員選任何 18 天工資 × 轉制日前可追溯的服務年資 | 終止僱傭前最後工作的 30 個正常工作日中,由僱員選任何 18 天工資 × 轉制日起的服務年資 |
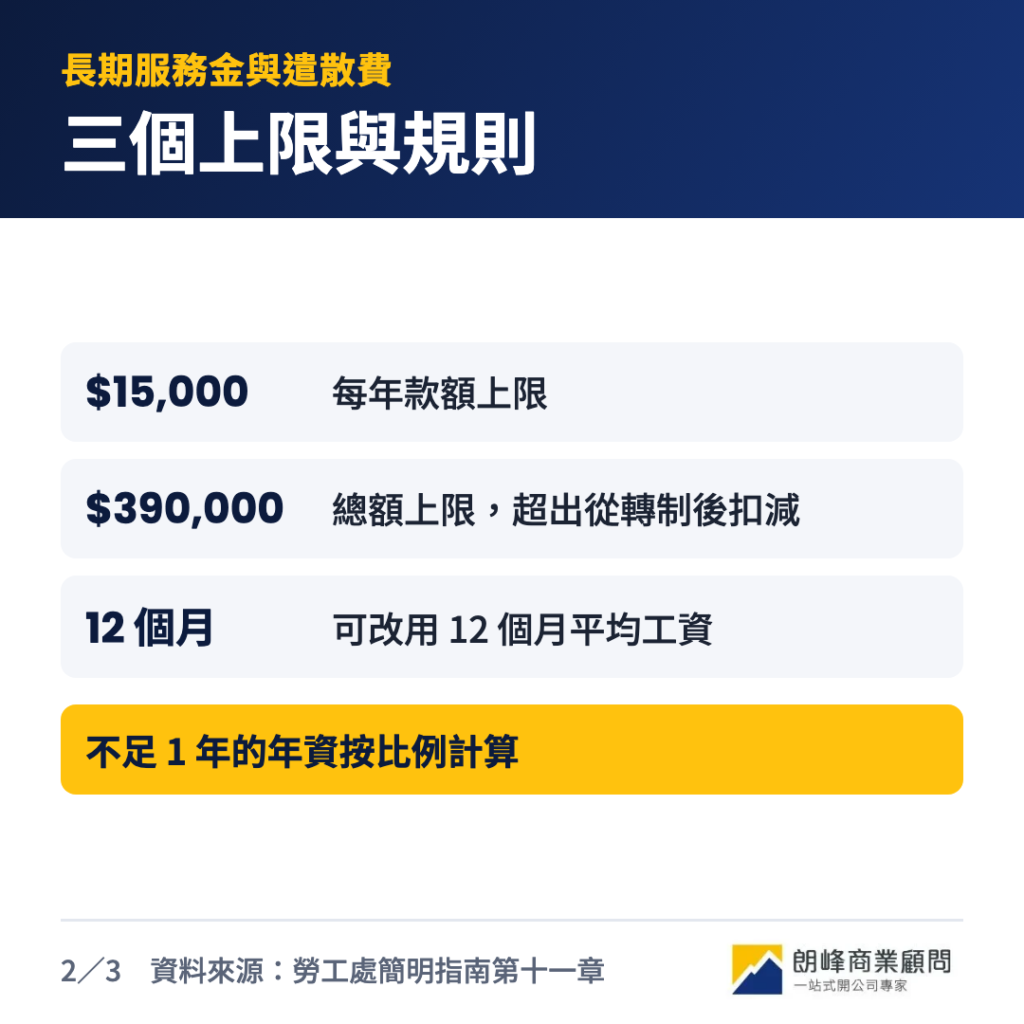
- 每年款額上限:「工資 × 2/3」或「18 天工資」以 $15,000 為上限(即 $22,500 的三分之二)。
- 可改用 12 個月平均工資:轉制前部分可選用緊接轉制日前 12 個月的平均工資;轉制後部分可選用緊接合約終止日期前 12 個月的平均工資。
- 不足 1 年的服務年期按比例計算。
- 僱傭期沒有橫跨 2025 年 5 月 1 日(例如 2025 年 5 月 1 日或之後才入職),整段年資用同一條公式計算,不用分兩部分。
計算例子
例子一:2026 年被裁員(月薪低於 $22,500)
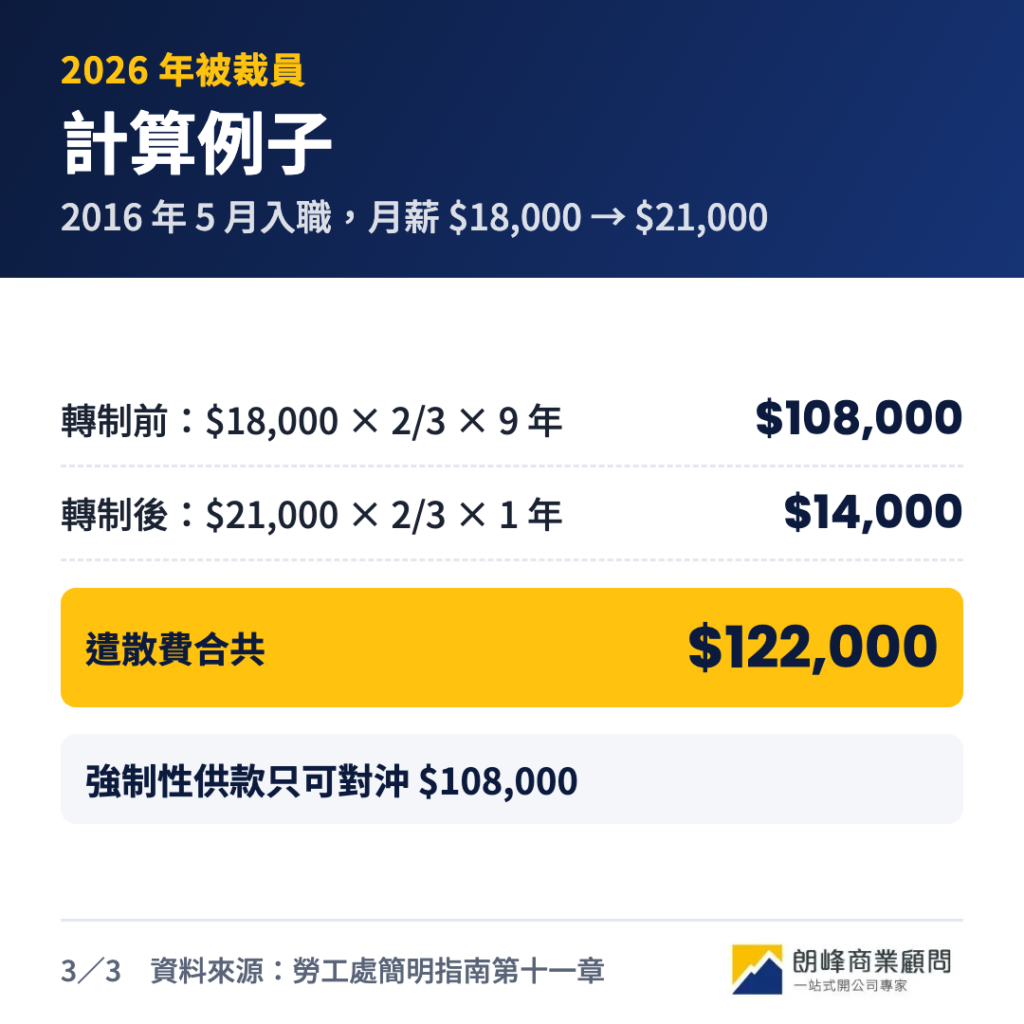
假設一名月薪僱員在 2016 年 5 月 1 日入職,2026 年 4 月 30 日因裁員被解僱。轉制日前最後一個月(2025 年 4 月)全月工資為 $18,000,終止僱傭前最後一個月全月工資為 $21,000:
- 轉制前部分:$18,000 × 2/3 × 9 年 = $108,000
- 轉制後部分:$21,000 × 2/3 × 1 年 = $14,000
- 遣散費合共:$122,000
僱主可用強積金強制性供款累算權益對沖的,只有轉制前部分的 $108,000;轉制後部分的 $14,000 不可用強制性供款對沖,但可用自願性供款累算權益或按服務年資支付的酬金對沖,僱主亦可就這部分申請政府資助。
例子二:月薪超過 $22,500
假設僱員在 2015 年 5 月 1 日入職,2026 年 4 月 30 日因裁員被解僱,轉制日前最後一個月全月工資為 $30,000,終止僱傭前最後一個月全月工資為 $32,000。兩者的三分之二($20,000 及約 $21,333)都超過 $15,000 上限,所以兩部分都按每年 $15,000 計:
- 轉制前部分:$15,000 × 10 年 = $150,000
- 轉制後部分:$15,000 × 1 年 = $15,000
- 遣散費合共:$165,000
例子三:2025 年 5 月 1 日或之後入職
假設僱員在 2025 年 5 月 1 日入職,2027 年 4 月 30 日因裁員被解僱(剛滿 24 個月),最後一個月全月工資為 $15,000:$15,000 × 2/3 × 2 年 = $20,000。整段年資都在轉制日之後,僱主不可用強積金強制性供款對沖任何部分。
想按自己的情況試算,可用勞工處的「計得掂」計算工具。
僱主可申請的政府資助(援沖易)
勞工處推行為期 25 年的「取消強積金『對沖』安排資助計劃」,分擔僱主支付遣散費或長期服務金轉制後部分的支出:
- 資助比率:每個資助年度以 50 萬元為界線訂立僱主的資助比率,比率在 25 年資助期內逐步遞減。
- 申請方法:經網上平台「援『沖』易」遞交,或把申請表格連同證明文件副本經電郵、傳真、郵寄或親身送交資助計劃服務處。
長期服務金、遣散費上限
如終止僱傭合約的有關日期在 2003 年 10 月 1 日或以後 ,長期服務金或遣散費的最高金額是 $390,000。
如款額包括轉制前和轉制後兩部分,兩部分總和同樣不得超過 $390,000,超出上限的部分須從轉制後部分扣減。
僱員可追溯的服務 年資
受僱年資很長(例如在 1990 年前已入職)的僱員,如終止僱傭合約的有關日期在 2004 年 10 月 1 日或以後,可追溯的服務年資如下:
- 體力勞動僱員在1/10/2004後終止僱傭合約,不論任何薪酬,可完全追溯的服務年資。
- 非體力勞動僱員在1/10/2004後終止僱傭合約,1990年6月8日前12個月平均月薪不超過$15,000,可追溯全部服務年資
- 非體力勞動僱員在1/10/2004後終止僱傭合約,1990年6月8日前12個月平均月薪大於 $15,000,可追溯服務年資至 1980 年
長期服務金計算機、遣散費計算機
如需要試算長期服務金及遣散費款項目體金額,可使用法定僱傭權益參考計算機。
長期服務金或遣散費發放期限
遣散費發放期限
根據《僱傭條例》,如僱員希望追討遣散費,必須於被解僱或停工後 3 個月內,以書面形式向僱主發出申索遣散費的通知,而僱主須在收到通知後 2 個月內向僱員支付遣散費。
長期服務金發放期限
長期服務金須在僱傭合約終止後 7 天內支付長期服務金。
遣散費及長期服務金要交稅嗎?
按《僱傭條例》支付的遣散費及長期服務金無須課薪俸稅。不過,如僱主按服務年資支付的款項超出法定的長期服務金,超出部分須要課稅;按合約支付的酬金屬受僱入息,同樣要課薪俸稅(稅務局例子)。
取消對沖後,僱主要做的 4 件事
- 保留轉制前工資紀錄:轉制前部分按 2025 年 4 月(轉制日前最後一個月)的工資,或轉制日前 12 個月的平均工資計算,這些紀錄要保存到僱員離職。
- 預早撥備:轉制後部分不可再用強積金強制性供款對沖,宜按員工年資預留資金。
- 申請政府資助:支付遣散費或長期服務金後,可就轉制後部分經「援『沖』易」申請資助。
- 按時支付:長期服務金須在合約終止後 7 天內支付;遣散費須在收到僱員書面申索後 2 個月內支付。
常見問題
如僱員服務年資已滿5年並因裁員而解僱,公司需要同時支付遣散費及長期服務金嗎?
不需要。僱員在同一時間只可享有遣散費或長期服務金其中一項,兩者不會同時支付。至於強積金,取消對沖後,僱主只可用強制性供款累算權益對沖轉制前部分。
如僱員服務年資已滿5年,因健康欠佳而在65歲前辭職能獲得長期服務金嗎?
可以,工作滿5年後,若因健康理由辭職可獲得長期服務金條件,但應向僱主提供經註冊醫生或註冊中醫發出的證明,證明其永久不適合擔任現時工作,僱主亦有權自費安排僱員到指定醫生再作檢查。
僱主 如沒有向員工支付 長期服務金及遣散費 ,會有甚麼後果?
遣散費:僱主如無合理辯解而拖延支付遣散費,一經定罪最高可被罰款 5 萬元。
長期服務金:僱主如故意及無合理辯解而逾期不支付長期服務金,一經定罪最高可被罰款 35 萬元及監禁 3 年。
如僱員在合約期滿前不續約,可獲長期服務金或遣散費嗎?
若僱主在合約終止日或合約期限屆滿日之前不少於7天,以書面要求僱員續訂合約或以新合約重新聘用,而僱員不合理地拒絕該項要求,則僱員無權獲得長期服務金或遣散費。
遣散費或長期服務金現在還可以用強積金供款(MPF 供款)抵銷嗎?
視乎年資及供款類別。就強積金強制性供款的累算權益而言,轉制後分為兩種情況:
- 2025 年 5 月 1 日前的工作年資(轉制前部分):僱主仍可用強積金強制性供款的累算權益對沖。
- 2025 年 5 月 1 日起的年資(轉制後部分):不可再用強積金強制性供款的累算權益對沖;但僱主的強積金自願性供款累算權益及按服務年數支付的酬金仍可用來對沖。
如僱員在 2025 年 5 月 1 日前的年資不足 2 年或 5 年,會影響領取資格嗎?
不會。領取資格在取消對沖後維持不變,按整段僱傭期計算;把年資分成轉制前和轉制後,只用來計算兩部分的款額(1823 政府熱線例子)。
主動辭職可以拿遣散費嗎?
一般不可以。遣散費只適用於因裁員被解僱、固定期限合約因裁員不獲續約,或遭停工。主動辭職的僱員,如已受僱滿 5 年,並在 65 歲或以上辭職,或因健康理由(持註冊醫生或註冊中醫的指定證明書)辭職,可領取長期服務金。
香港專業會計服務:朗峰商業顧問
我們擁有多年協助僱主處理員工終止僱傭程序的經驗,熟悉《僱傭條例》及強積金對沖政策變化,能協助您依法完成計算與申報流程,保障公司營運無後顧之憂。我們提供以下專業服務:
- 專人協助計算與申報金額:根據員工受僱年資、離職原因、工資與 MPF 記錄,精準計算應付的遣散費或長期服務金,並確認是否可用對沖。
- 一站式文件與程序支援:無論是即將離職、已被辭退、或僱員身故等特殊情況,我們都能提供完整對應方案與文書處理建議。
- 合規風險控管:提醒法定時限,協助備存憑證、處理員工查詢或申訴,避免日後產生法律爭議或勞資糾紛。
只需提供基本員工資料與受僱紀錄,我們就能為您全面處理賠償計算流程,讓您在合法合規下妥善處理離職安排,穩定企業信譽與內部管理。
資料來源
- 勞工處:《僱傭條例簡明指南》第十一章:遣散費及長期服務金
- 勞工處:《僱傭條例簡明指南》第一章:《僱傭條例》適用範圍
- 勞工處:取消強積金「對沖」安排專題網頁
- 勞工處:取消強積金「對沖」安排資助計劃
- 稅務局:取消在認可退休計劃下的「對沖」安排引起的薪俸稅問題
- 1823:轉制日前的僱傭期不足兩年或五年,會否影響資格?
本文由朗峰 SetupHK 創辦人及董事 Marx Chan 審閱,以上資料於 2026 年 11 月 1 日按政府網站核對。
本文只供參考,不構成法律意見;個別個案請以法例原文為準,或向勞工處查詢。
更新紀錄:2026 年 11 月 1 日按 2026 年現況更新計算方法,加入重點摘要、三個計算例子、政府資助、稅務及僱主須知,更正長期服務金罰則及常見問題,補充連續性合約新規定。